Fique por dentro de tudo que acontece e é notícia na capital federal
Leia também: Informativo Brasília | Agosto
Notícias relevantes
- Carf aprova oito súmulas em setembro;
- Carf aprova cancelamento da súmula 147;
- CSRF avaliará proposta de súmula sobre a exigência de IRRF decorrente de pagamento sem causa;
- Impacto da LC 236/26 no Carf;
- Carf reitera entendimento sobre creditamento de PIS/Cofins com royalties de sementes geneticamente modificadas.
Julgados de interesse
- Não é exigível a retificação da EFD-Contribuições para aproveitamento de créditos extemporâneos;
- Dedutibilidade de encargos financeiros de debêntures emitidas por sociedade holding, para subscrição de ações em empresa investida;
- Estabelecimento beneficiário do crédito presumido de IPI deve observar o método de apuração de créditos adotado pela matriz;
- Despesas financeiras vinculadas às vendas de cooperativa seguem o rateio proporcional entre atos cooperativos e não cooperativos;
- Centro de distribuição com atividade estritamente logística não se equipara a estabelecimento industrial para fins de IPI;
- Constituição extemporânea da reserva de incentivos fiscais impede a exclusão das subvenções para investimento do lucro real;
- Valor passível de exclusão a título de subvenção para investimento limita-se à diferença entre o crédito presumido de ICMS e os créditos estornados;
- Afastada cobrança de PIS/Cofins sobre suposta omissão de receitas de distribuidora de bebidas;
- Carf afasta exigência de PIS/Cofins decorrente de glosa de créditos de IPI sobre revenda de produtos nacionais.
Notícias Relevantes
Carf aprova oito súmulas em setembro
Em 14 de setembro, o Carf aprovou oito enunciados de súmulas e retirou duas propostas de pauta. Os enunciados aprovados tratam de temas tributários e aduaneiros relevantes, como compensação tributária, IRPJ ou CSLL, ITR, Senar, IPI, IOF e Cide-Remessas.
Carf aprova cancelamento da súmula 147
Em sessão ocorrida no dia 21 de setembro, a 2ª Turma da Câmara Superior de Recursos Fiscais (CSRF) cancelou a Súmula 147, que admitia a aplicação simultânea de multa isolada na hipótese de falta de pagamento do carnê-leão e da multa de ofício sobre rendimento lançado no ajuste anual.
CSRF avaliará proposta de súmula sobre a exigência de IRRF decorrente de pagamento sem causa
Por meio da Portaria Carf 2.867/2026, a 1ª Turma da CSRF foi convocada para, em sessão extraordinária, apreciar proposta de súmula sobre a exigência de IRRF decorrente de pagamento sem causa. A referida proposta havia sido relacionada para ser votada na sessão do dia 5 de setembro, mas foi retirada para ajuste no dispositivo citado em seu texto.
Impacto da LC 236/26 no Carf
A LC 236/2026, publicada em 4 de setembro, promoveu alterações no CTN para estabelecer normas gerais sobre soluções de controvérsias, consensualidade e processo administrativo em matéria tributária e aduaneira. O impacto mais importante da LC no Carf é o sobrestamento automático de processos administrativos que tenham como matéria controvertida questão com determinação de suspensão coletiva pelo STF ou STJ.
Carf reitera entendimento sobre creditamento de PIS/Cofins com royalties de sementes geneticamente modificadas
Em caso conduzido pelo Martinelli Advogados, a Turma Ordinária reconheceu o direito ao creditamento de PIS e Cofins não cumulativos sobre valores pagos a título de royalties para a produção de sementes certificadas de soja com tecnologia agregada, que conferem, por exemplo, resistência a pragas e tolerância a herbicidas. O Colegiado reconheceu que os royalties representariam insumos passíveis de creditamento, considerando a incorporação da tecnologia às sementes geneticamente modificadas de forma indissociável, integrando estruturalmente o processo produtivo.
Referência: PA 10935.906833/2023-93
Julgados de interesse
Não é exigível a retificação da EFD-Contribuições para aproveitamento de créditos extemporâneos
Desde que respeitado o prazo de cinco anos a contar da constituição do crédito das contribuições não cumulativas e demonstrada a inexistência de aproveitamento em outros períodos, o crédito extemporâneo decorrente da não-cumulatividade do PIS e da Cofins pode ser aproveitado nos meses seguintes, sem necessidade prévia de retificação da EFD-Contribuições.
Referência: PA 13136.720010/2023-76
Dedutibilidade de encargos financeiros de debêntures emitidas por sociedade holding, para subscrição de ações em empresa investida
São dedutíveis os encargos financeiros de dívida contraída pela própria holding quando os recursos são aplicados na subscrição de ações de sociedade investida, com aquisição do controle e vínculo direto com a atividade e a manutenção da fonte produtora da investidora. Ademais, a utilização do capital pela investida para reestruturar seu passivo não converte os juros em despesa de terceiro, nem caracteriza rateio ou repasse gratuito. Além disso, o patrimônio líquido negativo da investida, a ausência de retorno garantido e o tratamento contábil posterior do investimento não afastam, por si sós, a necessidade da despesa financeira, cuja qualificação deve considerar a operação efetivamente realizada e as circunstâncias existentes no momento da decisão empresarial.
Referência: PA 15746.725791/2023-32
Estabelecimento beneficiário do crédito presumido de IPI deve observar o método de apuração de créditos adotado pela matriz
Descabe ao estabelecimento incentivado adotar metodologia própria de apuração dos créditos de PIS e Cofins, distinta da utilizada pela matriz na apuração centralizada, exclusivamente para fins de cálculo do crédito presumido de IPI previsto no art. 11-A da lei 9.440/1997. Isso porque o benefício tem como parâmetro as contribuições efetivamente devidas pela pessoa jurídica, não havendo previsão legal que autorize uma apuração paralela destinada apenas à determinação do incentivo.
Referência: PA 13502.720615/2016-12
Despesas financeiras vinculadas às vendas de cooperativa seguem o rateio proporcional entre atos cooperativos e não cooperativos
Não é possível à cooperativa agropecuária deduzir integralmente as despesas financeiras das receitas de aplicações financeiras, tributadas por constituírem atos não cooperativos, quando tais despesas estiverem vinculadas às suas atividades de venda. Nesse caso, elas devem ser segregadas pelo mesmo critério proporcional aplicado aos demais custos e despesas indiretos, eis que a dedução integral só se aplica a despesas financeiras sem vinculação com as atividades-fim da cooperativa, o que não ocorreu no caso em que a própria contribuinte as havia alocado às operações de venda.
Referência: PA 10925.720020/2015-17
Centro de distribuição com atividade estritamente logística não se equipara a estabelecimento industrial para fins de IPI
É indevida a exigência de IPI sobre as saídas de produtos importados promovidas por centro de distribuição que se limita a receber, armazenar, separar e remeter mercadorias às filiais varejistas da mesma empresa, sem realizar importação, industrialização ou comercialização. Isso porque tais remessas configuram mera transferência física, sem circulação econômica, não se enquadrando nas hipóteses taxativas de equiparação do art. 9º do RIPI, e porque o Tema 906 do STF, que admite nova incidência do IPI na revenda de importados, se restringe à saída do próprio estabelecimento importador.
Referência: PA 10340.721452/2021-64
Constituição extemporânea da reserva de incentivos fiscais impede a exclusão das subvenções para investimento do lucro real
Descabe a exclusão de subvenções para investimento decorrentes de benefícios de ICMS da apuração do lucro real quando a reserva de incentivos fiscais exigida pelo art. 30 da lei 12.973/2014 é constituída apenas após o encerramento do ano-calendário a que se referem as subvenções. O registro em reserva não representa mera formalidade, mas o mecanismo que permite ao Fisco verificar a restrição de destinação dos valores, e a lei somente admite sua constituição posterior na hipótese do §3º do art. 30, isto é, quando houver prejuízo contábil ou lucro insuficiente no período, situação não demonstrada no caso.
Referência: PA 10950.906639/2020-77
Valor passível de exclusão a título de subvenção para investimento limita-se à diferença entre o crédito presumido de ICMS e os créditos estornados
A exclusão do lucro real de subvenções para investimento decorrentes de crédito presumido de ICMS deve corresponder ao efetivo benefício fiscal, isto é, ao valor do crédito presumido deduzido dos créditos de entrada estornados como condição para sua fruição. Embora a receita de subvenção possa ser reconhecida pelo valor bruto, o crédito estornado não constitui custo ou despesa dedutível. Assim, a exclusão integral do crédito presumido, sem a correspondente adição do estorno, reduz indevidamente as bases do IRPJ e da CSLL.
Referência: PA 11000.746024/2024-19
Afastada cobrança de PIS/Cofins sobre suposta omissão de receitas de distribuidora de bebidas
Por unanimidade, o colegiado cancelou autuações de PIS e Cofins lavradas contra atacadista de bebidas sob acusação de omissão de receitas em 2019, reconhecendo que o somatório das notas fiscais emitidas no período coincidiu com o montante oferecido à tributação na EFD-Contribuições. A divergência apontada pela fiscalização decorria de ajustes nos preços-base dos produtos, definidos previamente entre as partes, que nunca teriam sido efetivamente auferidos pela empresa e apenas constavam na contabilidade em razão de metodologia adotada em outras jurisdições. Prevaleceu o entendimento de que a escrituração contábil não vincula de forma absoluta a autoridade fiscal e que a ausência de contratos formais não basta, por si só, para caracterizar omissão de receitas, sobretudo diante de laudo técnico independente que confirmou a coincidência entre as notas fiscais emitidas e a receita tributada.
Referência: PA 15746.725672/2023-80
Carf afasta exigência de PIS/Cofins decorrente de glosa de créditos de IPI sobre revenda de produtos nacionais
Por unanimidade, a turma decidiu que a equiparação de estabelecimento comercial a industrial, decorrente de operações de importação, não se estende às demais operações da empresa, inclusive à revenda de produtos nacionais acabados, afastando a cobrança de PIS/Cofins originada da glosa de créditos de IPI não recuperável nessas revendas. Prevaleceu o entendimento de que a equiparação se restringe aos produtos de origem estrangeira, permanecendo o IPI destacado nas revendas nacionais como não recuperável e apto a compor a base de créditos das contribuições, nos termos do art. 167, II, da IN RFB 1.911/2019, vigente à época dos fatos geradores (2020), anteriores à tese fixada pelo STJ no Tema Repetitivo 1.373.
Referência: PA 15746.721180/2024-04
- STF afasta PIS/Cofins sobre aplicações de reservas técnicas de seguradoras – Tema 1309;
- STF valida limitação de compensação de créditos tributários;
- STF decide que créditos de ICMS devem ser mantidos em operações interestaduais de combustíveis – Tema 1258;
- STF levará ao plenário físico o julgamento que discute IRPJ e CSLL sobre Selic na devolução de depósitos judiciais;
- STF afasta ICMS sobre subvenção de energia para baixa renda – Tema 1113;
- STF suspende julgamento de ADC sobre base de cálculo do PIS/Cofins;
- Julgamento que analisa compensação administrativa em Mandado de Segurança é suspenso pelo STF.
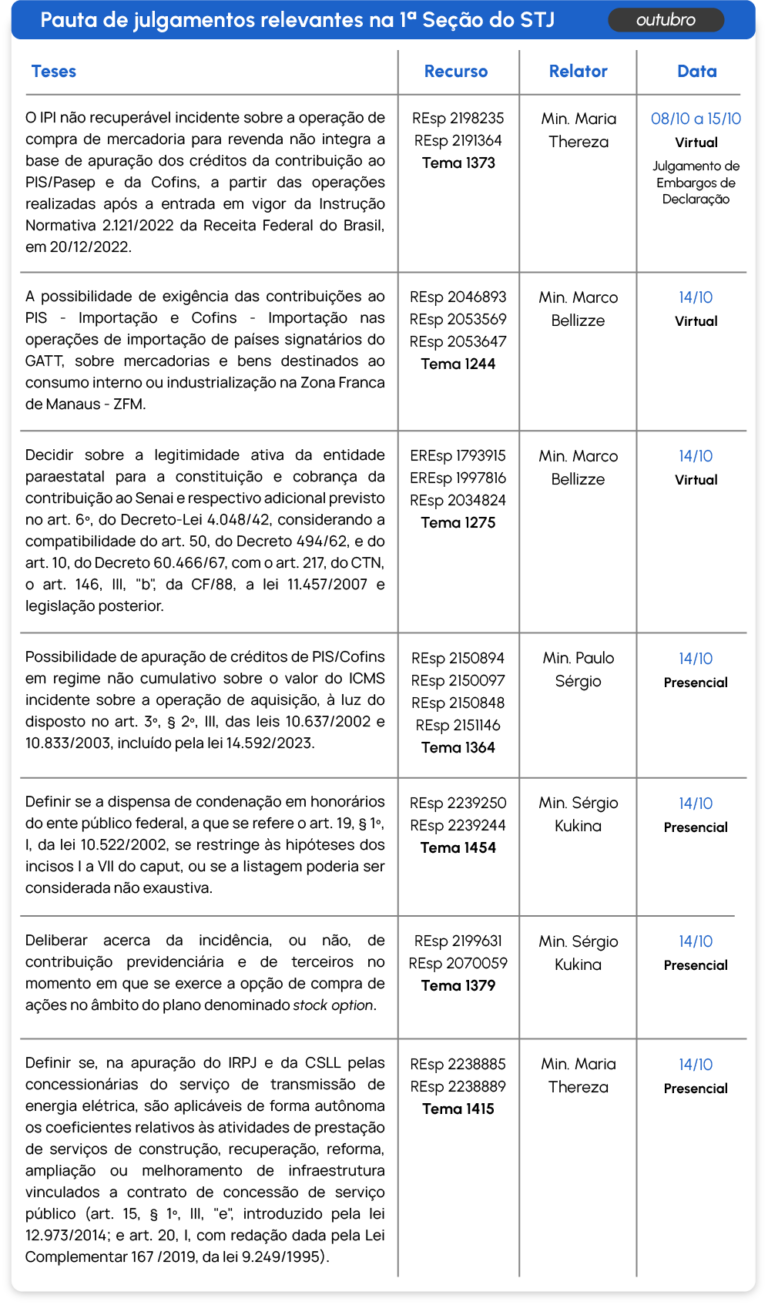
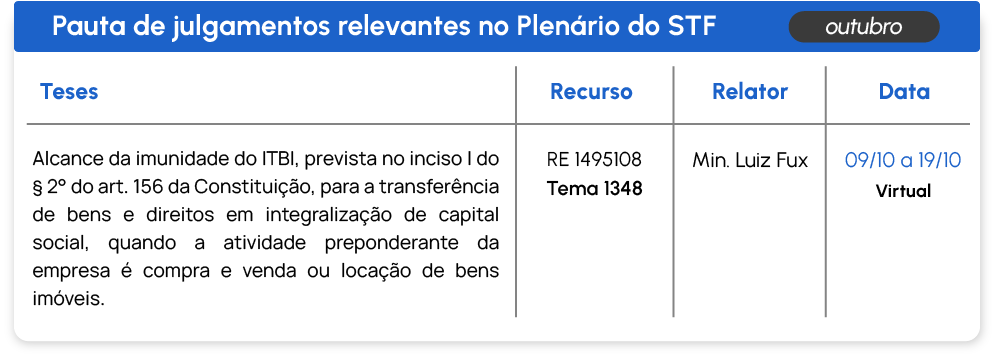
Pauta de julgamentos relevantes | Outubro
STF afasta PIS/Cofins sobre aplicações de reservas técnicas de seguradoras – Tema 1309
O Supremo Tribunal Federal, por maioria, definiu que as receitas de aplicações financeiras das reservas técnicas das seguradoras não integram a base de cálculo do PIS e da Cofins. Prevaleceu o entendimento do relator, ministro Luiz Fux, de que essas receitas não integram o faturamento por não decorrerem da atividade empresarial típica das seguradoras.
RE 1479774
STF valida limitação de compensação de créditos tributários
O Supremo Tribunal Federal, por unanimidade, validou as regras da lei 14.873/2024, que estabelecem limite mensal para a compensação de créditos tributários decorrentes de decisões judiciais transitadas em julgado superiores a R$ 10 milhões. O limite tem gradações conforme o valor do crédito e não pode ser inferior a 20% ao ano do montante reconhecido. A Suprema Corte esclareceu que a discricionariedade concedida ao ministro da Fazenda, na aplicação da limitação, está dentro dos parâmetros definidos pela própria lei, não havendo, portanto, violação à coisa julgada ou à legalidade.
ADIs 7587 e 7609
STF decide que créditos de ICMS devem ser mantidos em operações interestaduais de combustíveis – Tema 1258
O Supremo Tribunal Federal decidiu, por maioria, que a imunidade do ICMS na operação interestadual com combustíveis derivados de petróleo não implica a anulação dos créditos relativos às operações internas anteriores. Prevaleceu o voto do relator, ministro Dias Toffoli, segundo o qual a anulação dos créditos resultaria em dupla oneração, com recolhimento do imposto tanto no Estado de origem quanto no de destino.
RE 1362742
STF levará ao plenário físico o julgamento que discute IRPJ e CSLL sobre Selic na devolução de depósitos judiciais
O Supremo Tribunal Federal suspendeu, após o pedido de destaque do ministro Flávio Dino em sessão virtual, o julgamento que discute a incidência de IRPJ e CSLL sobre a Selic aplicada à devolução de depósitos judiciais. O processo será reiniciado no plenário físico, ainda sem data definida. Antes da suspensão, apenas o relator, ministro Nunes Marques, havia votado, entendendo que a ADI não seria a via adequada para afastar a tributação, por considerar a controvérsia de natureza infraconstitucional.
ADI 7813
STF afasta ICMS sobre subvenção de energia para baixa renda – Tema 1113
O Supremo Tribunal Federal, por maioria, afastou o ICMS sobre a subvenção paga pela União às distribuidoras de energia para custear a tarifa social destinada a consumidores de baixa renda. Venceu o entendimento do relator, ministro Cristiano Zanin, que entendeu que esses valores não integram a base de cálculo do imposto e foi acompanhado por outros cinco ministros.
RE 990115
STF suspende julgamento de ADC sobre base de cálculo do PIS/Cofins
O ministro Flávio Dino, do Supremo Tribunal Federal, pediu destaque na sessão virtual que analisava a ADC 98, ajuizada pelo governo federal para impedir o avanço de discussões derivadas da Tese do Século, Tema 69 do STF. A ADC tenta obter a declaração de constitucionalidade, na composição da base de cálculo do PIS e da Cofins, a inclusão do ISS, do crédito presumido de ICMS e das próprias contribuições, a fim de sanar as discussões tratadas nos Temas 118, 843 e 1067 da repercussão geral, respectivamente. Antes do pedido de destaque, havia maioria para manter a rejeição da ação, prevalecendo o entendimento do relator, ministro Nunes Marques, que entendeu que a ADC não é a via adequada para definir, de forma genérica, quais parcelas integram a base do PIS e da Cofins, pois cada controvérsia exige análise própria. Com o pedido de destaque, o julgamento será reiniciado no plenário físico com o placar zerado.
ADC 98
Julgamento que analisa compensação administrativa em Mandado de Segurança é suspenso pelo STF
Após o pedido de vista do ministro Alexandre de Moraes, o STF suspendeu o julgamento que discute se o mandado de segurança é via adequada para reconhecimento do direito à compensação tributária e, se aplicável, a abrangência temporal de tal declaração. Até o momento há três posicionamentos: o relator, ministro Cristiano Zanin, acompanhado pelos ministros Flávio Dino, Edson Fachin e Gilmar Mendes, rejeita os embargos de divergência; o ministro Dias Toffoli, seguido pela ministra Cármen Lúcia, reconhece o direito à compensação dos valores recolhidos nos cinco anos anteriores à impetração e no curso da demanda; e o ministro Luiz Fux, acompanhado pelos ministros André Mendonça e Nunes Marques, admite a compensação somente dos recolhimentos posteriores à impetração, sem prejuízo de que os valores anteriores sejam reclamados administrativamente ou pela via judicial própria.
ARE 1525254
Pauta de julgamentos relevantes | Outubro
- STJ suspende julgamento sobre créditos de PIS/Cofins em insumos com alíquota zero;
- STJ acolhe ações rescisórias da Fazenda Nacional para afastar isenção de Cofins;
- CPRB compõe a base de cálculo do PIS e da Cofins, decide STJ – Tema 1276;
- STJ nega restituição de PIS/Cofins a varejistas de cigarros – Tema 1455;
- STJ afasta honorários em execuções extintas após rescisão de título coletivo – Tema 1399;
- Julgamento que discute lucro presumido de concessionárias de energia é adiado pelo STJ – Tema 1415;
- STJ admite revisão da coisa julgada diante de precedente repetitivo.
Pauta de julgamentos relevantes | Outubro
STJ suspende julgamento sobre créditos de PIS/Cofins em insumos com alíquota zero
A 1ª Seção do Superior Tribunal de Justiça, após o pedido de vista da ministra Regina Helena Costa, suspendeu o julgamento que definirá a possibilidade de aproveitamento de créditos de PIS/Cofins sobre insumos adquiridos com alíquota zero quando a saída do produto final é tributada. Até o momento da suspensão do julgamento, só havia votado a relatora, ministra Maria Thereza de Assis Moura, que entendeu pelo provimento dos recursos dos contribuintes, reconhecendo o direito ao creditamento.
EREsps 2215482/SP e 2182950/SE
STJ acolhe ações rescisórias da Fazenda Nacional para afastar isenção de Cofins
A 1ª Seção do Superior Tribunal de Justiça julgou procedentes duas ações rescisórias da Fazenda Nacional para desconstituir decisões que haviam reconhecido o direito à isenção da Cofins às empresas. O colegiado considerou o entendimento do Supremo Tribunal Federal no Tema 71, que reconheceu a constitucionalidade da revogação da isenção prevista na Lei Complementar 70/1991 pela lei 9.430/1996.
ARs 5541/RS e 5584/BA
CPRB compõe a base de cálculo do PIS e da Cofins, decide STJ – Tema 1276
A 1ª Seção do Superior Tribunal de Justiça, por unanimidade, definiu, sob o rito dos recursos repetitivos, que a Contribuição Previdenciária sobre a Receita Bruta (CPRB) integra a base de cálculo do PIS e da Cofins. O colegiado reafirmou a jurisprudência da Corte sobre a matéria e afastou a modulação dos efeitos da decisão. Por ter sido proferido sob o rito dos repetitivos, o entendimento deverá ser observado pelos demais tribunais e pela esfera administrativa fiscal.
REsps 2123906/SP, 2123904/SP e 2123902/SP
STJ nega restituição de PIS/Cofins a varejistas de cigarros – Tema 1455
Por unanimidade, a 1ª Seção do Superior Tribunal de Justiça, definiu que comerciantes varejistas de cigarro não têm direito à restituição de valores de PIS/Cofins recolhidos antecipadamente quando o preço efetivo de venda ao consumidor for inferior ao valor utilizado para o cálculo das contribuições. O STJ entendeu que o varejista que vende cigarro por um preço inferior à base calculada na fábrica, descumpre norma regulatória e, por isso, não pode se beneficiar do Tema 228 do STF para requerer restituição.
REsps 2215075/SC e 2177940/RS
STJ afasta honorários em execuções extintas após rescisão de título coletivo – Tema 1399
A 1ª Seção do Superior Tribunal de Justiça, por unanimidade, definiu que não são devidos honorários advocatícios nas execuções individuais de sentença coletiva extintas em razão da posterior desconstituição do título judicial em ação rescisória ajuizada pela União. A Corte ressaltou que os beneficiários, ao iniciarem o cumprimento de sentença, exerciam direito amparado por decisão judicial válida, não havendo violação à boa-fé que justificasse sua condenação ao pagamento de honorários.
REsps 2199392/RJ e 2182044/RN
Julgamento que discute lucro presumido de concessionárias de energia é adiado pelo STJ – Tema 1415
A 1ª Seção do Superior Tribunal de Justiça adiou o julgamento que definirá o percentual de presunção aplicável às receitas de construção das concessionárias de transmissão de energia elétrica, para fins de IRPJ e CSLL no regime do lucro presumido. O julgamento, que havia sido suspenso por pedido de vista do ministro Paulo Sérgio Domingues, foi retirado de pauta para melhor análise da controvérsia.
REsps 2238885/SP e 2238889/DF
STJ admite revisão da coisa julgada diante de precedente repetitivo
A Corte Especial do STJ decidiu, por maioria, que a fixação de tese em recurso especial sob o rito dos repetitivos pode representar modificação do estado de direito, permitindo a revisão dos efeitos futuros da coisa julgada em relações jurídicas de trato continuado. Prevaleceu o entendimento da relatora, ministra Nancy Andrigui, destacando que os precedentes repetitivos do STJ, assim como os julgamentos do STF em sede de repercussão geral, são de observância obrigatória e podem interromper os efeitos temporais de decisões transitadas em julgado.
REsp 2166724/RS
Pauta de julgamentos relevantes | Outubro