Fique por dentro de tudo que acontece e é notícia na capital federal
Leia também: Informativo Brasília | Setembro
Notícias relevantes
Julgados de interesse
- Subvenções para investimento: deságio do Fomentar-GO e exclusão do lucro real mesmo sem constituição de reserva por prejuízos acumulados;
- Nulidade do Auto de Infração que exige tributos suspensos pelo Repetro–Sped sem clareza quanto à cassação do regime;
- Lei do Bem: parecer técnico do MCTI é determinante para o reconhecimento dos incentivos à inovação tecnológica;
- Não incidência de PIS e Cofins sobre bonificações e descontos condicionados recebidos de fornecedores;
- Não incidência de PIS e Cofins sobre indenização securitária recebida em razão de sinistro;
- Direito aos créditos não-cumulativos de PIS e Cofins sobre IPTU, taxas condominiais e outras despesas vinculadas ao contrato de locação de imóvel;
- Aproveitamento de créditos extemporâneos de PIS e Cofins sem necessidade de retificação das obrigações acessórias;
- Créditos de PIS e Cofins sobre serviços de teleatendimento;
- Não incidência de IOF sobre Afac, ainda que a capitalização não tenha ocorrido no prazo;
- Carf exclui indenizações securitárias da base de cálculo do PIS e Cofins;
- Carf reconhece direito a créditos de PIS e Cofins sobre direitos autorais pagos por empresa de telecomunicações.
Notícias Relevantes
Presidente do Carf projeta R$ 2 trilhões julgados até o fim de 2026
O Carf deve encerrar 2026 com cerca de R$ 2 trilhões em processos julgados desde 2023, metade com resultado favorável aos contribuintes. A projeção foi apresentada pelo presidente do órgão, Carlos Higino, na abertura do seminário Questões controvertidas no Carf, no Rio de Janeiro. No balanço da gestão, ele destacou a redução do tempo médio de tramitação (de 1.280 para menos de 900 dias), a queda do estoque (de 92 mil para 63 mil processos) e a aprovação de 67 súmulas. Higino frisou, ainda, que a celeridade e a eficiência não podem se sobrepor aos padrões de qualidade e ética do órgão.
Julgados de interesse
Subvenções para investimento: deságio do Fomentar-GO e exclusão do lucro real mesmo sem constituição de reserva por prejuízos acumulados
O desconto obtido na liquidação antecipada de financiamento de ICMS no âmbito do programa Fomentar, do Estado de Goiás, caracteriza subvenção para investimento e pode ser excluído da apuração do IRPJ e da CSLL, nos termos do art. 30 da lei 12.973/2014. Para a turma, não se trata de mero perdão de dívida, como sustentou a fiscalização, pois a própria legislação estadual qualifica o desconto como subvenção para investimento e determina a sua aplicação na ampliação ou modernização do parque industrial incentivado.
A decisão aplicou o entendimento do STJ no Tema Repetitivo 1.182, segundo o qual, para os benefícios de ICMS diversos do crédito presumido, não se exige a demonstração de que foram concedidos como estímulo à implantação ou expansão de empreendimentos econômicos, mas apenas o registro em reserva de lucros. Quanto a esse requisito, a turma entendeu que a impossibilidade de constituir a reserva não impede a exclusão quando o lucro contábil do período é absorvido por prejuízos acumulados de exercícios anteriores, já que a Lei das S.A. impõe essa dedução antes da constituição de reservas. Nesse caso, admite-se a constituição da reserva à medida que forem apurados lucros nos períodos subsequentes.
Referência: PA 10340.721271/2023-08
Nulidade do Auto de Infração que exige tributos suspensos pelo Repetro–Sped sem clareza quanto à cassação do regime
É nulo, por preterição do direito de defesa, o Auto de Infração que exigia II, PIS/Cofins-Importação e multas de contribuinte que importou embarcação sob o Repetro, posteriormente migrada para o Repetro-Sped, sob a alegação de que teriam sido apresentados documentos inidôneos na habilitação. O relatório fiscal foi considerado contraditório ao afirmar, de um lado, que os regimes deveriam ser indeferidos por meio de revisão aduaneira e, de outro, que não seriam extintos de ofício, deixando incerto se o objeto da autuação era a revisão do ato de concessão ou o descumprimento das condições de aplicação do regime. Como a habilitação ao Repetro-Sped havia sido regularmente concedida e permanecia válida, a cobrança dos tributos suspensos dependia de ato expresso e motivado de revogação, o que não ocorreu. A falta de clareza na descrição dos fatos e no enquadramento legal comprometeu o direito de defesa, a ponto de o próprio contribuinte ter entendido que o regime havia sido cassado.
Referência: PA 10730.726286/2022-80
Lei do Bem: parecer técnico do MCTI é determinante para o reconhecimento dos incentivos à inovação tecnológica
Deve ser cancelada a glosa de dispêndios com pesquisa e desenvolvimento de inovação tecnológica excluídos da base de cálculo do IRPJ e da CSLL com fundamento na Lei do Bem quando o Ministério da Ciência, Tecnologia e Inovação, em parecer técnico emitido após a autuação e em resposta a pedido de reconsideração do contribuinte, aprova integralmente os projetos inicialmente recusados. Segundo a turma, cabe à Receita Federal verificar a regularidade contábil e os reflexos tributários das exclusões, mas a análise do mérito tecnológico dos projetos é atribuição exclusiva do MCTI.
Referência: PA 10340.721558/2021-68
Não incidência de PIS e Cofins sobre bonificações e descontos condicionados recebidos de fornecedores
As bonificações em mercadorias e os descontos comerciais ou verbas em dinheiro recebidos de fornecedores por empresa atacadista não sofrem a incidência de PIS e Cofins, quando vinculados às operações de compra e venda e registrados contabilmente como redutores do custo de aquisição das mercadorias. Tais valores não configuram ingresso patrimonial novo, mas mero ajuste do preço de compra, que reduz o valor do estoque e o custo das mercadorias vendidas.
Referência: PA 13136.720075/2021-50
Não incidência de PIS e Cofins sobre indenização securitária recebida em razão de sinistro
Não incidem PIS e Cofins sobre os valores recebidos a título de indenização securitária em razão de incêndio ocorrido na fábrica do contribuinte. Isso porque a indenização decorrente de seguro de dano representa mera recomposição patrimonial (danos emergentes), e não ingresso de receita nova, de modo que não se enquadra no conceito de receita bruta ou faturamento.
Referência: PA 10830.002887/2010-31
Direito aos créditos não-cumulativos de PIS e Cofins sobre IPTU, taxas condominiais e outras despesas vinculadas ao contrato de locação de imóvel
As despesas periféricas relacionadas aos contratos de aluguel, como IPTU, Taxas Condominiais e outras despesas contratualmente estabelecidas, integram o custo de locação, e devem ser consideradas para fins de apropriação de créditos da sistemática da não-cumulatividade de PIS e da Cofins.
Referência: PA 10314.720390/2020-18
Aproveitamento de créditos extemporâneos de PIS e Cofins sem necessidade de retificação das obrigações acessórias
Os créditos extemporâneos de PIS e Cofins apurados no regime não cumulativo podem ser aproveitados nos períodos subsequentes sem a prévia retificação das EFD-Contribuições, desde que respeitado o prazo de cinco anos e demonstrado que o crédito não foi aproveitado em outros períodos. No caso concreto, porém, a glosa foi mantida porque o contribuinte não apresentou documentação individualizada capaz de demonstrar a legitimidade dos créditos apropriados em competências posteriores à emissão das notas fiscais, nem comprovou que não haviam sido utilizados anteriormente.
Referência: PA 13884.911488/2016-11
Créditos de PIS e Cofins sobre serviços de teleatendimento
Serviços de atendimento ao cliente voltados ao suporte técnico e à solução de problemas na disponibilização do serviço podem ser considerados insumos, por decorrerem de imposição legal e regulatória (Código de Defesa do Consumidor e Resolução Anatel 632/2014). No caso concreto, porém, os contratos também abrangiam atividades de natureza comercial, como televendas, telecobrança, telemarketing, retenção de clientes e comissionamento de vendas, que não geram crédito.
Referência: PA 15746.721694/2024-51
Não incidência de IOF sobre Afac, ainda que a capitalização não tenha ocorrido no prazo
Não incide IOF-crédito sobre adiantamentos para futuro aumento de capital (Afac) realizados em caráter irrevogável, irretratável e efetivamente convertidos em capital social da investida, ainda que a capitalização não tenha ocorrido no prazo de 120 dias previsto no PN CST 17/1984, ato normativo infralegal aplicável ao imposto de renda. Portanto, comprovado o caráter definitivo do aporte e de sua efetiva integralização, como ocorreu no caso por meio de Assembleia Geral Extraordinária da investida, não há que se falar em mútuo, para fins de incidência de IOF.
Referência: PA 10972.720111/2012-44
Carf exclui indenizações securitárias da base de cálculo do PIS e Cofins
A Turma Ordinária decidiu que indenizações securitárias destinadas à mera recomposição de perdas ou danos patrimoniais não integram a base de cálculo do PIS e da Cofins. O caso envolvia dois sinistros:
- o ressarcimento de custos de contenção de acidente ambiental; e
- a indenização por roubo de carga ocorrido durante transferência entre estabelecimentos do próprio contribuinte.
A fiscalização havia equiparado os valores recebidos a receita de venda, o que foi afastado pelo colegiado, notadamente quanto à carga roubada, por ausência de operação com cliente final. Prevaleceu o entendimento de que, inexistindo indenização por lucros cessantes, não há ingresso de riqueza nova, em linha com a jurisprudência do STJ, mas apenas recomposição do patrimônio, fora do campo de incidência das contribuições.
Referência: PA 16539.720009/2023-05
Carf reconhece direito a créditos de PIS e Cofins sobre direitos autorais pagos por empresa de telecomunicações
Por unanimidade, a turma reconheceu o direito ao creditamento de PIS e Cofins, no regime não cumulativo, sobre valores pagos a título de direitos autorais relativos a conteúdos como livros, revistas, músicas e transmissões de jogos da NBA, oferecidos em pacotes promocionais de telefonia. Prevaleceu o entendimento de que tais licenças são essenciais à disponibilização dos serviços prestados, enquadrando-se no conceito de insumo segundo os critérios de essencialidade e relevância fixados pelo STJ no julgamento do REsp 1.221.170/PR. Por maioria, contudo, foram mantidas as glosas de créditos sobre despesas com publicidade e propaganda e com comissões de vendas, bem como a multa por atraso na entrega da EFD.
Referência: PA 15746.720431/2022-63
- STF decide pela exclusão do ISS da base de cálculo do PIS/Cofins – Tema 118;
- STF decide por inconstitucionalidade de contribuição ao Funrural;
- STF afasta crédito presumido de ICMS da base do PIS/Cofins – Tema 843;
- STF reconhece imunidade de ITBI na integralização de capital de empresas imobiliárias – Tema 1348;
- STF define modulação de decisão sobre IPTU por metragem – Tema 1455;
- STF fixa condições para aplicação de multa a empresas devedoras que distribuem lucros;
- STF suspende julgamento sobre retroatividade no prazo de repetição de indébito;
- STF define prazo para devolução de PIS/Cofins na conta de luz;
- STF cria triagem para petições de terceiros em processos em curso.
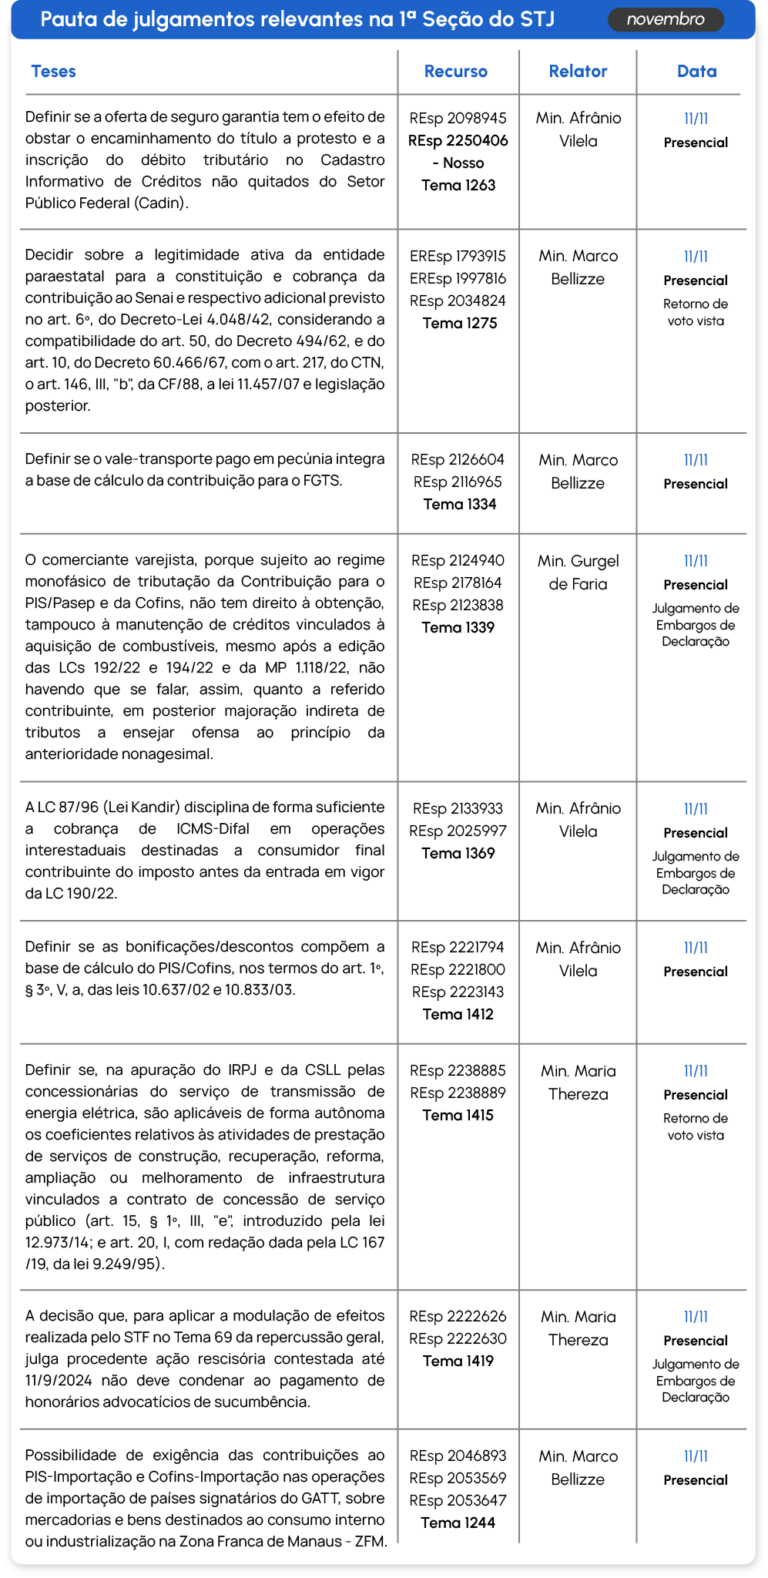
Pauta de julgamentos relevantes | Novembro
STF decide pela exclusão do ISS da base de cálculo do PIS/Cofins – Tema 118
O Supremo Tribunal Federal, por maioria, definiu que o ISS não integra a base de cálculo do PIS e da Cofins, em julgamento submetido ao rito da repercussão geral. O entendimento deverá ser observado pelos demais tribunais na apreciação de controvérsias sobre a matéria. Permanece pendente, contudo, a definição quanto à modulação dos efeitos da decisão, que poderá restringir a recuperação dos valores recolhidos indevidamente em períodos anteriores. Entre as propostas em discussão, está a atribuição de efeitos prospectivos ao julgamento, ressalvados os processos administrativos e judiciais em andamento.
RE 592616
STF decide por inconstitucionalidade de contribuição ao Funrural
O Supremo Tribunal Federal concluiu o julgamento da ADI 4.395, que questiona a contribuição previdenciária incidente sobre a receita bruta da comercialização da produção rural e a responsabilidade das empresas adquirentes pelo recolhimento do Fundo de Assistência ao Trabalhador Rural (Funrural). Por maioria, prevaleceu o voto do ministro Dias Toffoli, que reconheceu a inconstitucionalidade da contribuição no período anterior a 1º de janeiro de 2018, considerando o marco temporal relacionado à lei 13.606/2018. A Corte também rejeitou a proposta de modulação dos efeitos da decisão, que buscava limitar temporalmente suas consequências jurídicas.
ADI 4395
STF afasta crédito presumido de ICMS da base do PIS/Cofins – Tema 843
O Supremo Tribunal Federal, por maioria, decidiu que os créditos presumidos de ICMS não integram a base de cálculo do PIS e da Cofins. Prevaleceu o entendimento de que a tributação federal desses créditos comprometeria os incentivos fiscais concedidos pelos estados, em violação ao pacto federativo. O ministro Dias Toffoli reviu seu voto e acompanhou a corrente favorável aos contribuintes. O julgamento ocorreu sob o rito da repercussão geral, devendo a tese fixada ser observada pelos demais tribunais e pelo Conselho Administrativo de Recursos Fiscais (Carf).
RE 835818
STF reconhece imunidade de ITBI na integralização de capital de empresas imobiliárias – Tema 1348
Por maioria, o Supremo Tribunal Federal reconheceu que a imunidade tributária do ITBI, na realização do capital social mediante integralização de bens e valores, é incondicionada e, portanto, indiferente à atividade preponderantemente imobiliária, ressalvada eventual prática de simulação ou fraude à lei com o objetivo de usufruir indevidamente da imunidade tributária em questão.
RE 1495108
STF define modulação de decisão sobre IPTU por metragem – Tema 1455
O STF, por maioria, definiu que a decisão que considerou inconstitucional a cobrança de alíquotas diferenciadas de IPTU com base na metragem do imóvel produza efeitos a partir de 12 de agosto de 2026. O relator, ministro Dias Toffoli, propôs a modulação para evitar impactos financeiros aos municípios, ressalvando os fatos geradores anteriores ainda não pagos e os processos administrativos e judiciais pendentes. No mérito, a Suprema Corte já havia definido que a Emenda Constitucional 29/2000 não autorizou a diferenciação de alíquotas exclusivamente pela área do imóvel.
ARE 1593784
STF fixa condições para aplicação de multa a empresas devedoras que distribuem lucros
O Supremo Tribunal Federal, por maioria, decidiu que empresas com débitos tributários podem ser multadas pela distribuição de lucros ou bonificações a sócios e acionistas quando verificado, cumulativamente que:
- o crédito esteja definitivamente constituído e inscrito em dívida ativa da União;
- sua exigibilidade não esteja suspensa; e
- o débito não esteja garantido.
Venceu o entendimento do ministro Cristiano Zanin, que manteve a constitucionalidade da multa prevista no art. 32 da lei 4.357/1964, que prevê a imposição de multa de 50% do valor distribuído para as devedoras, mas limitada a 50% do débito.
ADI 5161
STF suspende julgamento sobre retroatividade no prazo de repetição de indébito
Após pedido de vista do ministro Alexandre de Moraes, o STF suspendeu o julgamento da ADPF 248, que analisa se a mudança de entendimento do STJ em 2007 sobre o prazo de restituição tributária (art. 168 do CTN) deve retroagir. O placar está em 5 a 2 a favor dos contribuintes, prevalecendo o voto do relator original, ministro aposentado Ricardo Lewandowski, que veta a retroatividade para proteger a segurança jurídica das ações em andamento à época. Os ministros Gilmar Mendes e Flávio Dino divergiram por defenderem a aplicação imediata da tese a todos os processos anteriores.
ADPF 248
STF define prazo para devolução de PIS/Cofins na conta de luz
O Supremo Tribunal Federal concluiu o julgamento dos embargos na ADI 7324 e fixou em dez anos o prazo para as distribuidoras de energia devolverem aos consumidores os valores cobrados a mais de PIS/Cofins. Por maioria, a Corte determinou que esse prazo deve ser contado a partir da efetiva restituição do indébito tributário ou da homologação definitiva da compensação com o Fisco. O abatimento continuará sendo aplicado de forma gradual nas revisões tarifárias da Aneel.
ADI 7324
STF cria triagem para petições de terceiros em processos em curso
O STF editou a Resolução 921/2026, que estabelece procedimento de validação prévia para petições apresentadas por terceiros antes de sua juntada aos autos. A medida busca assegurar as regras de distribuição e o princípio do juiz natural, evitando que pretensões autônomas sejam vinculadas a processos já em curso. A triagem será feita pela Presidência, com análise da Secretaria Judiciária. Se a petição estiver relacionada ao objeto do processo, poderá ser juntada para análise do relator, porém, se contiver pretensão autônoma, deverá ser autuada na classe adequada e submetida à distribuição regular.
Resolução STF 921/2026
Pauta de julgamentos relevantes | Novembro
STJ nega créditos de PIS/Cofins sobre ICMS na compra de mercadorias – Tema 1364
A 1ª Seção do STJ definiu, por unanimidade, que o ICMS destacado na aquisição de mercadorias não gera créditos de PIS/Cofins no regime não cumulativo. O colegiado validou as restrições da lei 14.592/2023, sob o entendimento de que o legislador ordinário tem autonomia para fixar as regras de creditamento. Por ter sido julgada sob o rito dos recursos repetitivos, a decisão tem efeito vinculante para o Judiciário e para a Receita Federal.
REsp 2150894/SC e outros
STJ afasta contribuição previdenciária sobre ganhos de stock options – Tema 1379
Por unanimidade, a 1ª Seção do STJ decidiu que não incidem contribuições previdenciárias patronais e destinadas a terceiros sobre os ganhos obtidos no exercício de opções de compra de ações (stock options). O colegiado acompanhou o voto do relator, ministro Sérgio Kukina, e reconheceu a natureza puramente mercantil — e não remuneratória — dessa operação. Por não se tratar de uma contraprestação pelo trabalho, os valores ficam fora da base de cálculo tributária, com efeito vinculante para o Judiciário e para o Fisco.
REsp 2199631/SP
REsp 2070059/SP
Pauta de julgamentos relevantes | Novembro