PGFN e Receita abrem edital de transação para multas substitutivas do perdimento
Compartilhar:
Foi publicado o Edital de Transação PGFN/RFB 5/2026, elaborado em conjunto pela Procuradoria-Geral da Fazenda Nacional (PGFN) e pela Secretaria Especial da Receita Federal do Brasil (RFB). O edital estabelece condições para a regularização de multas aduaneiras substitutivas da pena de perdimento em importações.
A adesão já está aberta e pode ser feita até 29 de dezembro de 2026.
Vantagens para o contribuinte
Descontos de até 65% sobre o valor total do débito;
Parcelamento em até 60x;
Até 30% do saldo pago com prejuízo fiscal e base de cálculo negativa da CSLL.
O que está em discussão
A interposição fraudulenta ocorre quando há ocultação do real adquirente ou do responsável pela operação de importação, mediante fraude ou simulação. A fraude sujeita a mercadoria à pena de perdimento.
Quando a mercadoria já não pode ser apreendida, o perdimento é convertido em multa equivalente ao valor aduaneiro.
O que pode ser negociado e quem pode aderir
Podem ser incluídas na transação:
Multa substitutiva do perdimento por interposição fraudulenta ou cessão de nome, inclusive quando lançada com base em conjunto de indícios;
Multas conexas, inclusive as qualificadas, que recebem os mesmos descontos aplicados ao débito principal.
Débitos inscritos ou não em dívida ativa, sem limite de valor, mesmo com exigibilidade suspensa por depósito, recurso administrativo, liminar ou tutela.
Para aderir, é necessário que, na data da adesão, o débito esteja inscrito em dívida ativa ou em discussão ainda sem julgamento definitivo, seja em impugnação ou recurso administrativo, ação judicial, embargos à execução fiscal ou reclamação.
Principais vedações
Devedores contumazes, ainda que a contumácia decorra de débitos alheios ao tema do edital;
Controvérsias já definidas por coisa julgada ou que resultem em regime especial ou diferenciado de tributação;
Cumulação com outros benefícios, sem restituição ou a compensação de valores já pagos ou parcelados.
Descontos e condições de pagamento
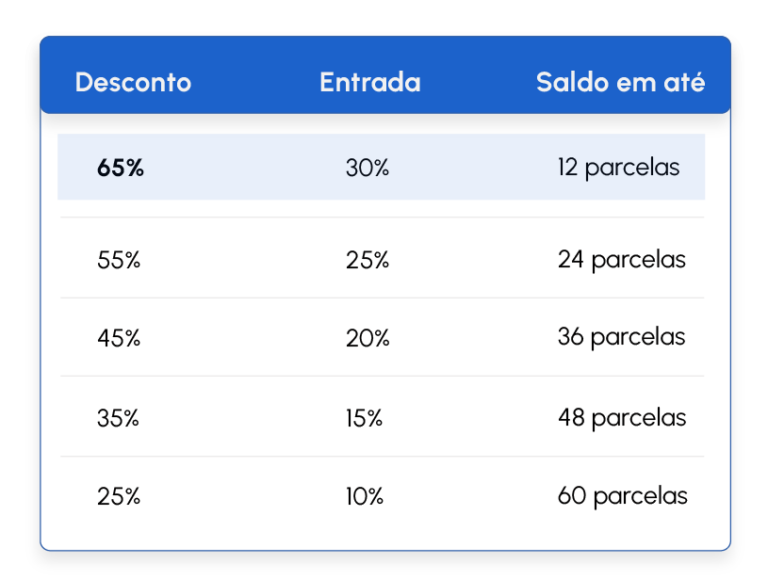
Após a conversão automática em renda de eventuais depósitos vinculados, o saldo remanescente pode ser quitado nas seguintes modalidades:
Entrada paga até o último dia útil do mês da consolidação.
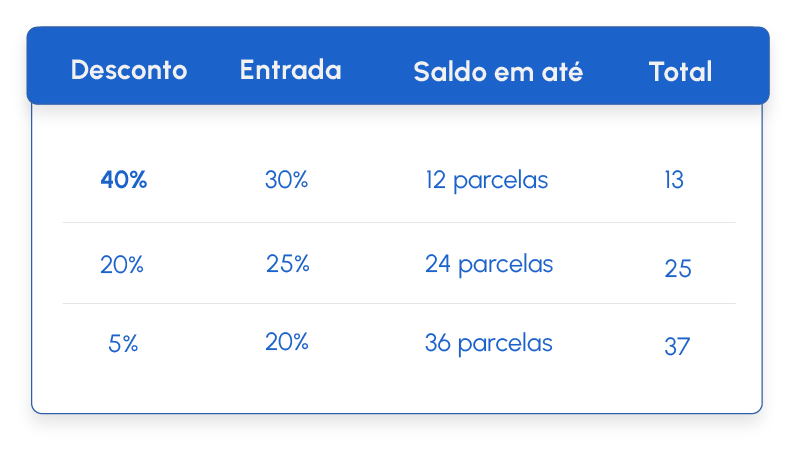
Para os débitos abrangidos pela Portaria RFB 568/2025, as condições são próprias e os descontos, menores:
Entrada paga até o último dia útil do mês do requerimento.
Em todas as modalidades, o desconto incide sobre o valor total do débito, abrangendo principal, multa e juros. A parcela mínima é de R$ 500,00, e as prestações são corrigidas pela taxa Selic acumulada a partir do mês seguinte ao da consolidação, acrescida de 1% no mês do pagamento.
Uso de prejuízo fiscal e base negativa da CSLL
Até 30% do saldo remanescente, após a aplicação do desconto, pode ser quitado com créditos de prejuízo fiscal e base de cálculo negativa da CSLL.
O valor dos créditos é apurado pelas alíquotas do IRPJ (25%) e da CSLL (9%), e sua utilização exige certificação ou relatório analítico elaborado por contador com registro no CRC.
O Ministério do Trabalho e Emprego (MTE) publicou a Portaria MTE 1.599/26, que estabelece o prazo para o recadastramento obrigatório no novo sistema do Programa [...]
O Governo Federal sancionou a lei que institui o Regime Especial de Tributação para Serviços de Datacenter (Redata), voltado a estimular investimentos em centros de [...]