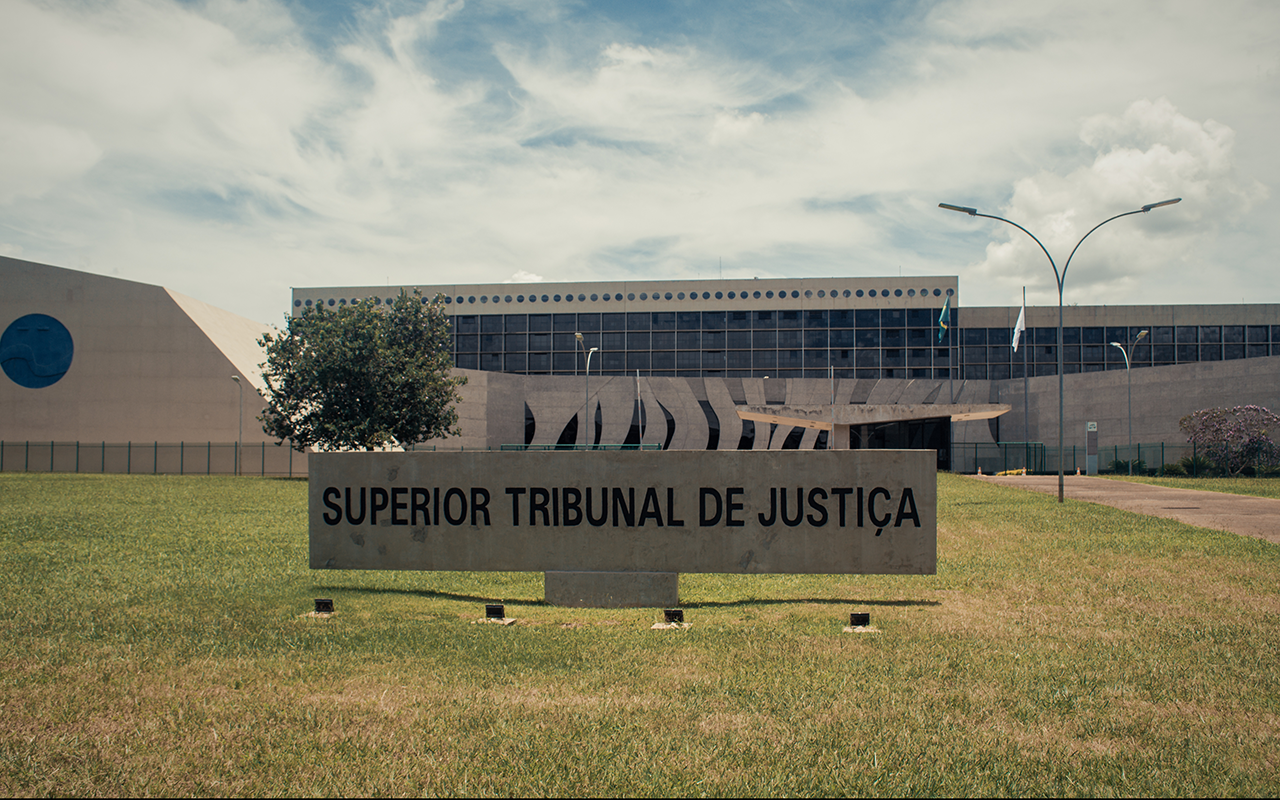
A 1ª Seção do Superior Tribunal de Justiça definiu, nesta quarta-feira (11), que descontos e bonificações concedidos por fornecedores a empresas varejistas, quando vinculados às operações de compra e venda, não integram a base de cálculo do PIS e da Cofins devidos pelo adquirente, por representarem redução do custo de aquisição das mercadorias.
O entendimento abrange inclusive os descontos e bonificações condicionados ao cumprimento de contrapartidas comerciais, desde que essas condições estejam relacionadas à formação do preço da operação. Para o colegiado, tais valores não constituem receita tributável do varejista, mas parcelas redutoras do custo de aquisição dos produtos.
A tese fixada ressalva, contudo, as bonificações concedidas em dinheiro que representem ingresso patrimonial novo, positivo e definitivo, hipótese que não se enquadra na exclusão reconhecida pelo STJ.
Durante o julgamento, também foi apresentada proposta para afastar a modulação dos efeitos da decisão, sob o fundamento de que o entendimento não supera jurisprudência dominante anteriormente consolidada, mas apenas uniformiza a divergência existente entre as Turmas que compõem a 1ª Seção do STJ. Dessa forma, foi defendida a aplicação da tese segundo o regime ordinário dos precedentes judiciais.
A decisão representa um importante precedente para empresas do setor varejista, especialmente aquelas que mantêm relações comerciais com fornecedores envolvendo descontos, bonificações e condições negociais vinculadas à aquisição de mercadorias. O entendimento poderá repercutir na apuração do PIS e da Cofins e nas discussões administrativas e judiciais sobre a tributação desses valores.