O Governo Federal publicou, ontem (4), a Medida Provisória 1.399/2026, que fixa as alíquotas e as regras complementares do Imposto Seletivo (IS), tributo da Reforma Tributária que incide sobre bens e serviços prejudiciais à saúde ou ao meio ambiente. A norma entra em vigor na data da publicação e prevê efeitos a partir de 2 de fevereiro de 2027, observados os requisitos constitucionais para a cobrança.
Para 2027, a MP usa as alíquotas do Imposto sobre Produtos Industrializados (IPI) como referência para a transição, multiplicadas por fatores de conversão que compensam a exclusão de outros tributos da base de cálculo. Até 31 de dezembro de 2027, as alíquotas específicas de bebidas alcoólicas e de produtos fumígenos ficam zeradas, ressalvados os cigarros e as cigarrilhas especificados na MP. A arrecadação estimada do IS também será considerada para reduzir a alíquota de referência da CBS em 2027.
As principais alíquotas são:
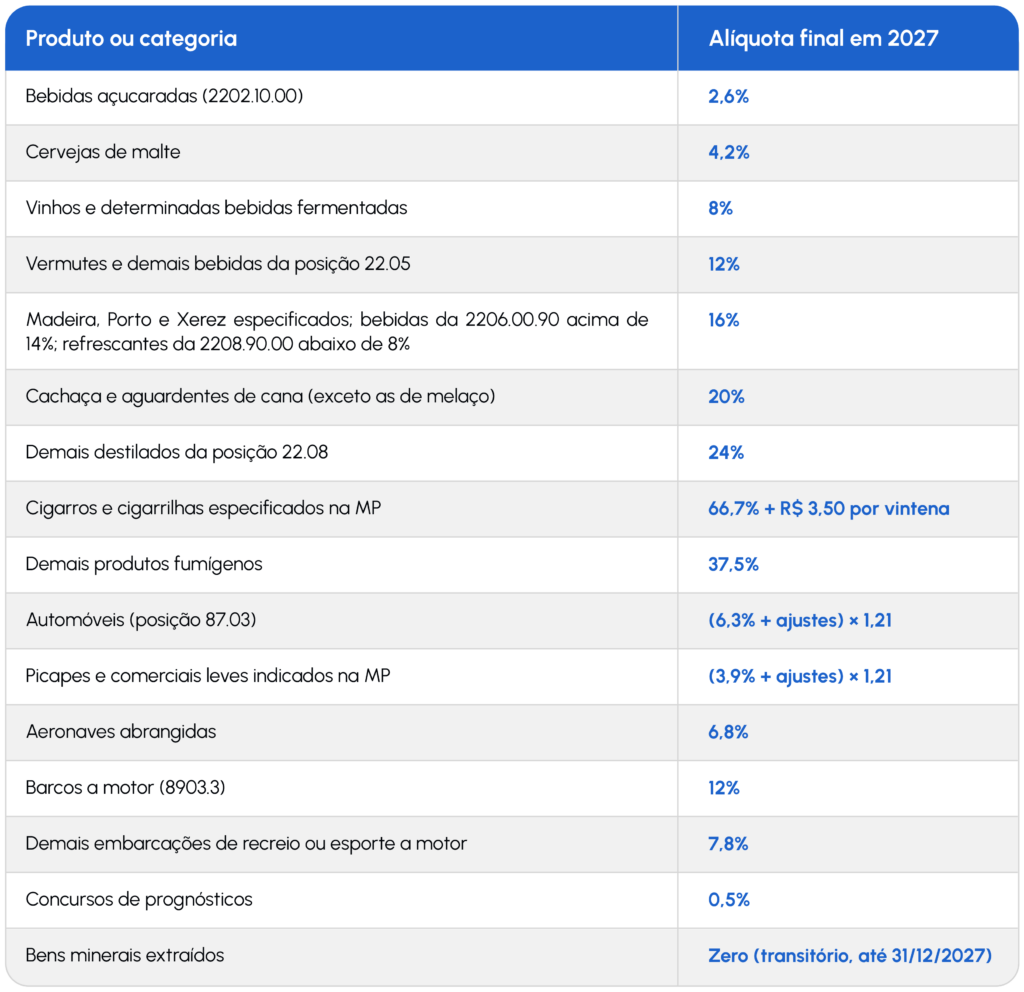
Nos veículos, a alíquota-base é ajustada conforme motorização, eficiência energética, potência, segurança e reciclabilidade. Têm alíquota zero os veículos adquiridos por pessoas com deficiência, pessoas com TEA e taxistas, aqueles com versão sustentável do Programa Mover e as embarcações e aeronaves sustentáveis. Também não há incidência sobre caminhões com peso bruto igual ou superior a 3.500 kg, exceto picapes, nem sobre veículos destinados ao uso operacional das Forças Armadas e da segurança pública.
Pequenos produtores de bebidas alcoólicas poderão ter reduções de 10%, 20% ou 40% na alíquota percentual, conforme o volume de álcool fornecido no ano anterior, considerados em conjunto seus estabelecimentos e as empresas relacionadas.
Na importação, quando a base de cálculo corresponder ao valor aduaneiro acrescido do Imposto de Importação, as alíquotas são multiplicadas por um fator adicional de 1,17 para veículos, embarcações e aeronaves e de 1,45 para bebidas alcoólicas e açucaradas.
A medida também institui a apuração assistida, pela qual a Receita Federal poderá apresentar ao contribuinte o saldo do imposto já calculado. A confirmação ou o ajuste desse saldo implica confissão de dívida e constitui o crédito tributário. A falta de manifestação dentro do prazo também produz esse efeito, pois o saldo será presumido correto. Por isso, as empresas precisarão estabelecer uma rotina de conferência desde o início, além de mapear produtos e NCMs, simular a nova carga tributária e revisar preços, contratos e sistemas fiscais.
A MP ainda será analisada pelo Congresso e pode sofrer alterações.